- 欢迎来到 浩特工业!
- 010-5957 6240 028-8331 1885
- william.lai@hot-mining.com | kira.zhang@hot-mining.com
-
刚果布这块三无绿地,凭什么在按POX算账
谁是浩特?请参考下图

刚果布这块三无绿地,
凭什么在按POX算账
先说一个反直觉的事。
你手里有一块近200平方公里的绿地。区内零化探、零物探、零钻孔、零大比例尺填图。报告自己写得很清楚:全部结论是“区域外推加遥感间接标志”。邻区确实有历史矿山,NXY盆地碳酸盐岩容矿Cu-Pb-Zn的成矿格架在文献里站得住脚,但这块地本身,还没有任何一把地质锤真正敲过含矿层位。
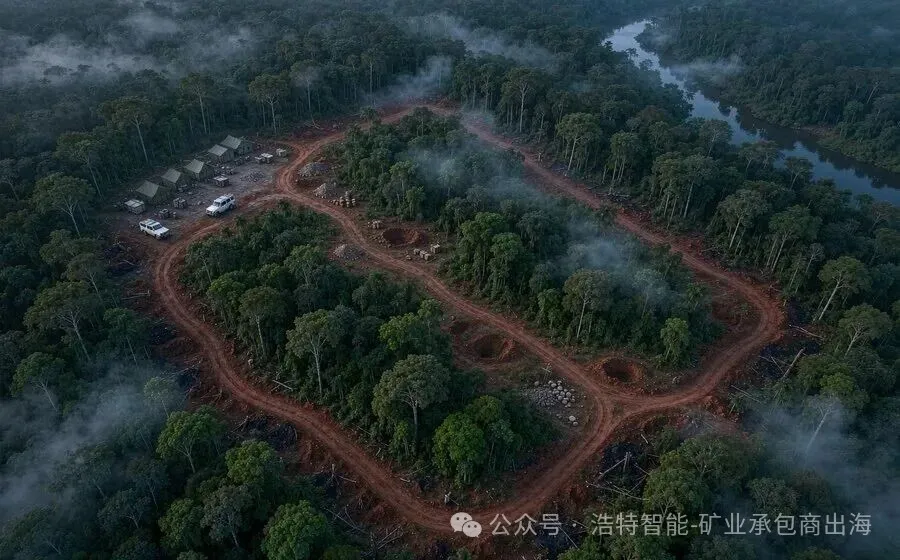
图1 · 雨林中的勘探营地与采样道路(AI 生成示意图)
然后,另一份文件送到了桌上。它不谈铜铅锌,不谈MVT-like,而是直接切到了另一个维度:假设深部打到了毒砂和磁黄铁矿,假设必须上POX,然后算了一笔账。
结论是:P50期望价值 -1430万美元,破产概率 88.4%,盈亏平衡品位 2.24 g/t。而2025年全球金矿平均品位已经跌到了 0.9 g/t 左右。[1]
一块连“有没有矿”都没回答的绿地,已经在按全球最贵的那条选冶路线做死亡推演。这听起来荒谬,但矿业并购的残酷之处恰恰在这里:你不提前算最坏的那笔账,老股东就会用最好的那个故事来定价。
很多初级勘探公司在路演PPT里放的是氧化带的回收率。地表往下三四十米,金是自由的,氰化浸出率95%以上,看起来岁月静好。但一旦进入原生带,毒砂和磁黄铁矿出现,氰化钠扔进去,金不溶解。
数据不骗人。毒砂包裹金直接全泥氰化,浸出率通常只有 20%到45%;即便磨到常规细度,含砷硫化物的氰化回收率也就在 30%到40% 的区间,极端情况下低到个位数。POX确实能把这个数字拉回90%以上——氧化破坏硫化物晶格,金暴露出来,后续氰化才有意义。但“能救回来”和“救回来还赚钱”是两件完全不同的事。[2]
POX的资本开支,在全球范围内都不是小数目。Polymetal在俄罗斯的POX-2项目,2019年做可研时预生产资本开支定在 4.31亿美元,处理的是精矿,不是原矿,而且是在有成熟基础设施的Amursk厂区扩建。报告里把刚果布2 Mtpa原矿POX的CAPEX从常规的1.2亿美元拉到 3.8到4.5亿美元,放进这个参照系里看,不是夸张,是收敛后的保守。[3]
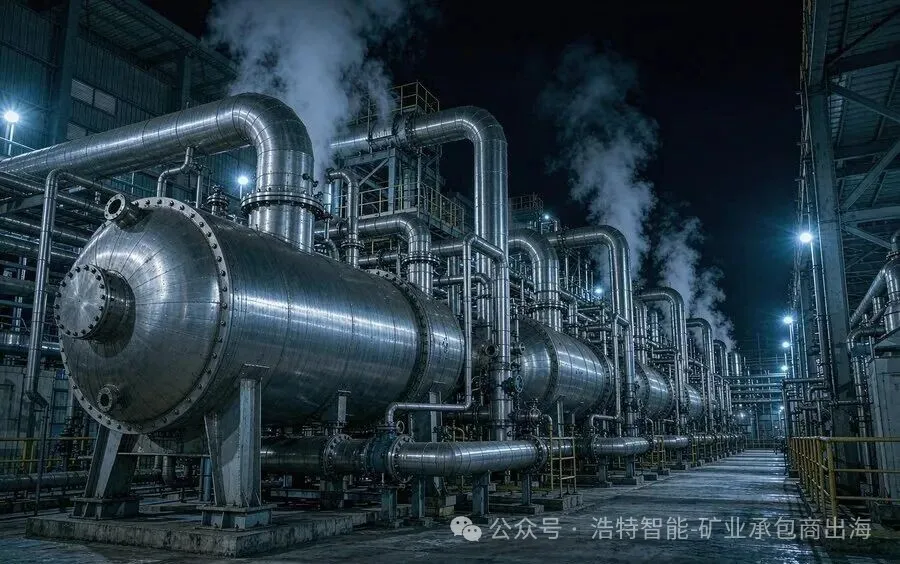
图2 · 加压氧化(POX)装置:那台数亿美元的反应釜(AI 生成示意图)
运营端的账更隐蔽。POX需要深冷空分制氧厂,需要稳定到“一断电就可能毁掉反应釜”的电力供应,需要把氧化产生的硫酸用石灰石中和到等当量。如果矿区100到200公里内找不到优质石灰岩,光石灰的物流成本就能把吨成本再抬高一截。常规CIL的加工成本在15到20美元/吨,POX直接跳到 45到60美元/吨,加上采矿和G&A,AISC基础的总OPEX落在 85到110美元/吨。这不是一个“技术路线升级”的溢价,这是把整个项目的成本结构推到了另一个物种的区间。
用报告里的蒙特卡洛参数跑一遍,盈亏平衡品位的中枢是 2.24 g/t。翻译成大白话:在刚果布内陆上POX,平均原矿品位如果稳在2.24 g/t以下,每处理一吨矿石,都是在往反应釜里倒钱。
而全球在产金矿的平均品位是什么水平?2010年是1.4 g/t,到2025年已经降到了 0.9 g/t。也就是说,绝大多数在产金矿的品位,放在这个POX情景下,连盈亏平衡线都够不着。POX不是“品位低一点也能做”的工艺,它要求的是一条高品位矿脉,或者一个能持续喂高品位精矿的矿源,来摊平那台数亿美元反应釜的固定成本。[1]
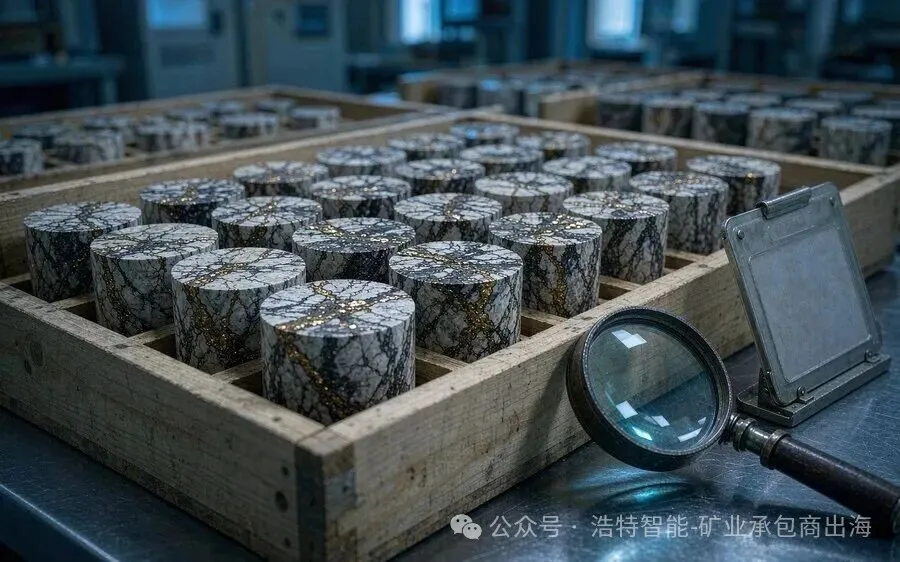
图3 · 岩芯样品与矿相观察(AI 生成示意图)
再看分位数据。常规CIL情景下,P50中性期望价值是 正1852万美元,破产概率22.5%。一旦确诊POX,P50翻转成 负1430万美元,P10蓝天情景(假设金价3200美元、品位摸到2.5 g/t的甜点区)也只剩 380万美元 的残余价值,破产概率跳到 88.4%。换句话说,POX救回了回收率,但把期望值杀死了。在88.4%的路径里,这个项目不是“赚多赚少”,是“本金能不能回来”。
这就是为什么报告的第一句话如此不客气:品位低于2.5 g/t的POX项目,完全丧失商业开采价值。老股东手里的股权,从“潜在提款机”变成“负债资产”。交易逻辑必须从溢价收购切到纾困重组。
读到这里,如果你只记住了“POX很贵”,那就浪费了这份压力测试的真正价值。
它的核心功能不是告诉你“这个项目不能买”,而是告诉你用什么价格、什么结构、什么节奏去买。在一份POX级别的技术诊断面前,老股东此前基于氧化带回收率建立起来的估值叙事,地基被抽掉了。买方第一次拥有了一个可以用电子显微镜数据背书的压价工具。
QEMSCAN或者AMICS扫描五十个代表性岩心样品,查清楚金到底是游离态还是纳米级裹在毒砂晶格里,磁黄铁矿体积占比多少。这组数据出来,谈判桌上就不再是“你觉得”和“我觉得”,而是“你的金锁在晶格里,我的反应釜账单在这里,我们按这个账本来谈”。
对应的交易条款,报告给出的框架极其冷峻:零首付,前期只付维持矿权的最低行政费;第一阶段投300万美元做加密钻探和选冶,直接拿65%;第二阶段买方独担BFS和4亿美元融资,老股东跟不起,股权稀释到10%;NSR从2%压到0.5%到1%;买方保留一个200万美元买断最后10%的看涨期权。
这套结构的底层逻辑只有一句话:我(买方)是全市场少数有能力在非洲腹地搞定POX的玩家。你不同意,项目就继续烂在地里。 秃鹫资本的定价权,从来不是靠嗓门大,是靠“只有我能让这台反应釜转起来”的不可替代性。
讲完POX的恐怖故事,必须把镜头拉回NXY绿地的现实。
那套蒙特卡洛模型假设的是2000万吨资源量、1.8 g/t品位、15%的资源验证成功率。这些数字没有一个来自本区的钻孔或系统采样。 报告自己标注得很清楚:区内零实测,全部靶区和潜力情景是区域外推和遥感间接标志,禁止当作资源量。权属红线R1到R4一条都没有关闭:没有矿权名称、编号、权利人、政令,GIS图层上的“空白”不等于法律上的空白地。[4]
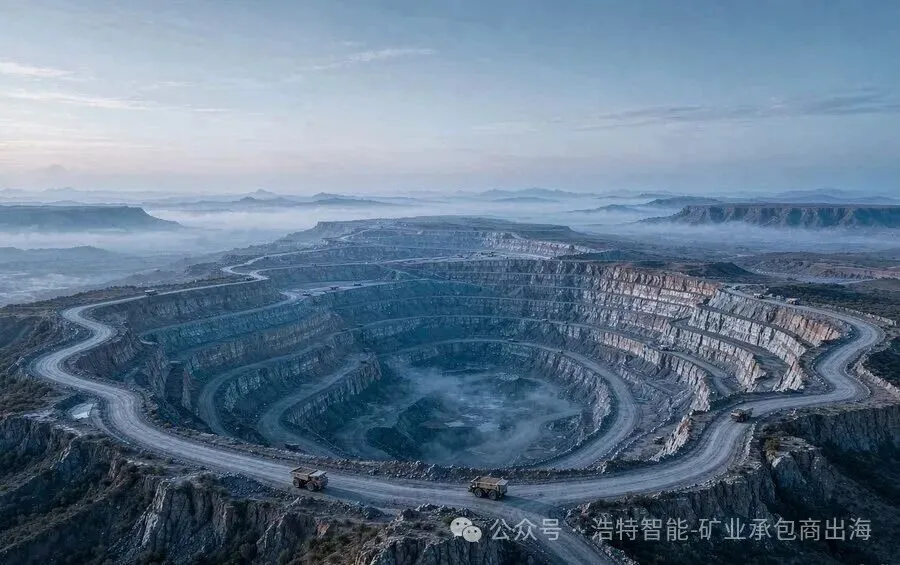
图4 · 野外核查前的矿区远景(AI 生成示意图)
所以正确的读法不是“NXY有POX风险,所以别碰”。正确的读法是:“NXY连判断有没有POX风险的实物证据都还没有,所以现在任何基于POX情景的估值讨论,都只能服务于谈判结构设计,不能服务于付款决策。”
阶段0的动作极低成本、极高信息价值:1:20万图幅、官方公报和地矿总局的权属终核、BRGM的区域地质图。这些做完,至少能回答“这块地到底在法律上是谁的、下伏有没有Schisto-Calcaire”。阶段1的化探和露头核查,只有权属清楚且允许取样之后才启动。在化探出现Cu-Pb-Zn组合异常、或者露头确认N50-60°E构造是真实破碎带之前,钻探和买断都不应该出现在选项清单里。
POX压力测试的真正用途,是在阶段0和阶段1之后、如果真走到了选冶假设需要被“确诊”的那一步,买方已经提前握有了一套完整的成本框架和交易剧本。它不是用来吓退自己的,是用来在正确的时间点、以正确的条款、把风险定价权从卖方手里拿过来的。
矿业投资最贵的一课,从来不是“买贵了”,而是在信息不对称最严重的那一刻,用对方的故事给自己定价。
NXY绿地现在的状态,是“值得用极低成本看一眼”,不是“值得为一个选冶情景付溢价”。POX报告的价值,是提前把最坏的那条路径的账单摊开:4亿美元CAPEX,95美元/吨OPEX,2.24 g/t生死线,88.4%的失败概率。看到这张账单之后,如果你仍然决定往前走,你走的每一步都知道自己在为什么付费。
如果老股东还在用氧化带的95%回收率讲故事,把QEMSCAN数据和盈亏平衡线拍在桌上。
在刚果布的毒砂面前,资本没有怜悯,只有精确的算计。
参 考 资 料
1. 2025 年全球金矿平均品位数据https://www.inwwin.com.cn/100/view-1187159-1.html
2. 毒砂包裹金与含砷硫化物氰化浸出率https://onemine.org/files/get/300-000-104-129.pdf
3. Polymetal POX-2 项目可研结果(2019)https://polymetal2.3ebra.com/upload/ib/1/23-06-07/2019_02_11_POX-2%20FS%20results_eng.pdf
4. NXY 绿地实测情况与权属说明https://www.onemine.org/files/get/300-000-060-584.pdf
END

LIBS技术,即激光诱导击穿光谱技术,是一种新型的、先进的原子光谱分析技术。它利用激光脉冲将样品激发,样品中原子分子产生的等离子体发生不连续跃迁时辐射出的原子光谱线进行元素分析。


X
欢迎来到浩沃特!